Factor de Integración IMSS: Guía Completa para Trabajadores y Empresas
El factor de integración del IMSS es el multiplicador que integra determinadas prestaciones fijas al salario diario, al repartir el aguinaldo y la prima vacacional entre los 365 días del año. Con las prestaciones mínimas de ley, el factor mínimo en 2026 es 1.0493 y aumenta con la antigüedad del trabajador. El patrón está obligado a calcularlo y reportarlo correctamente al IMSS: si el número está mal, las cuotas obrero-patronales también lo están.
Por Wadiaffiya | Revisión: 5 de octubre de 2026
¿Qué es el factor de integración del IMSS?
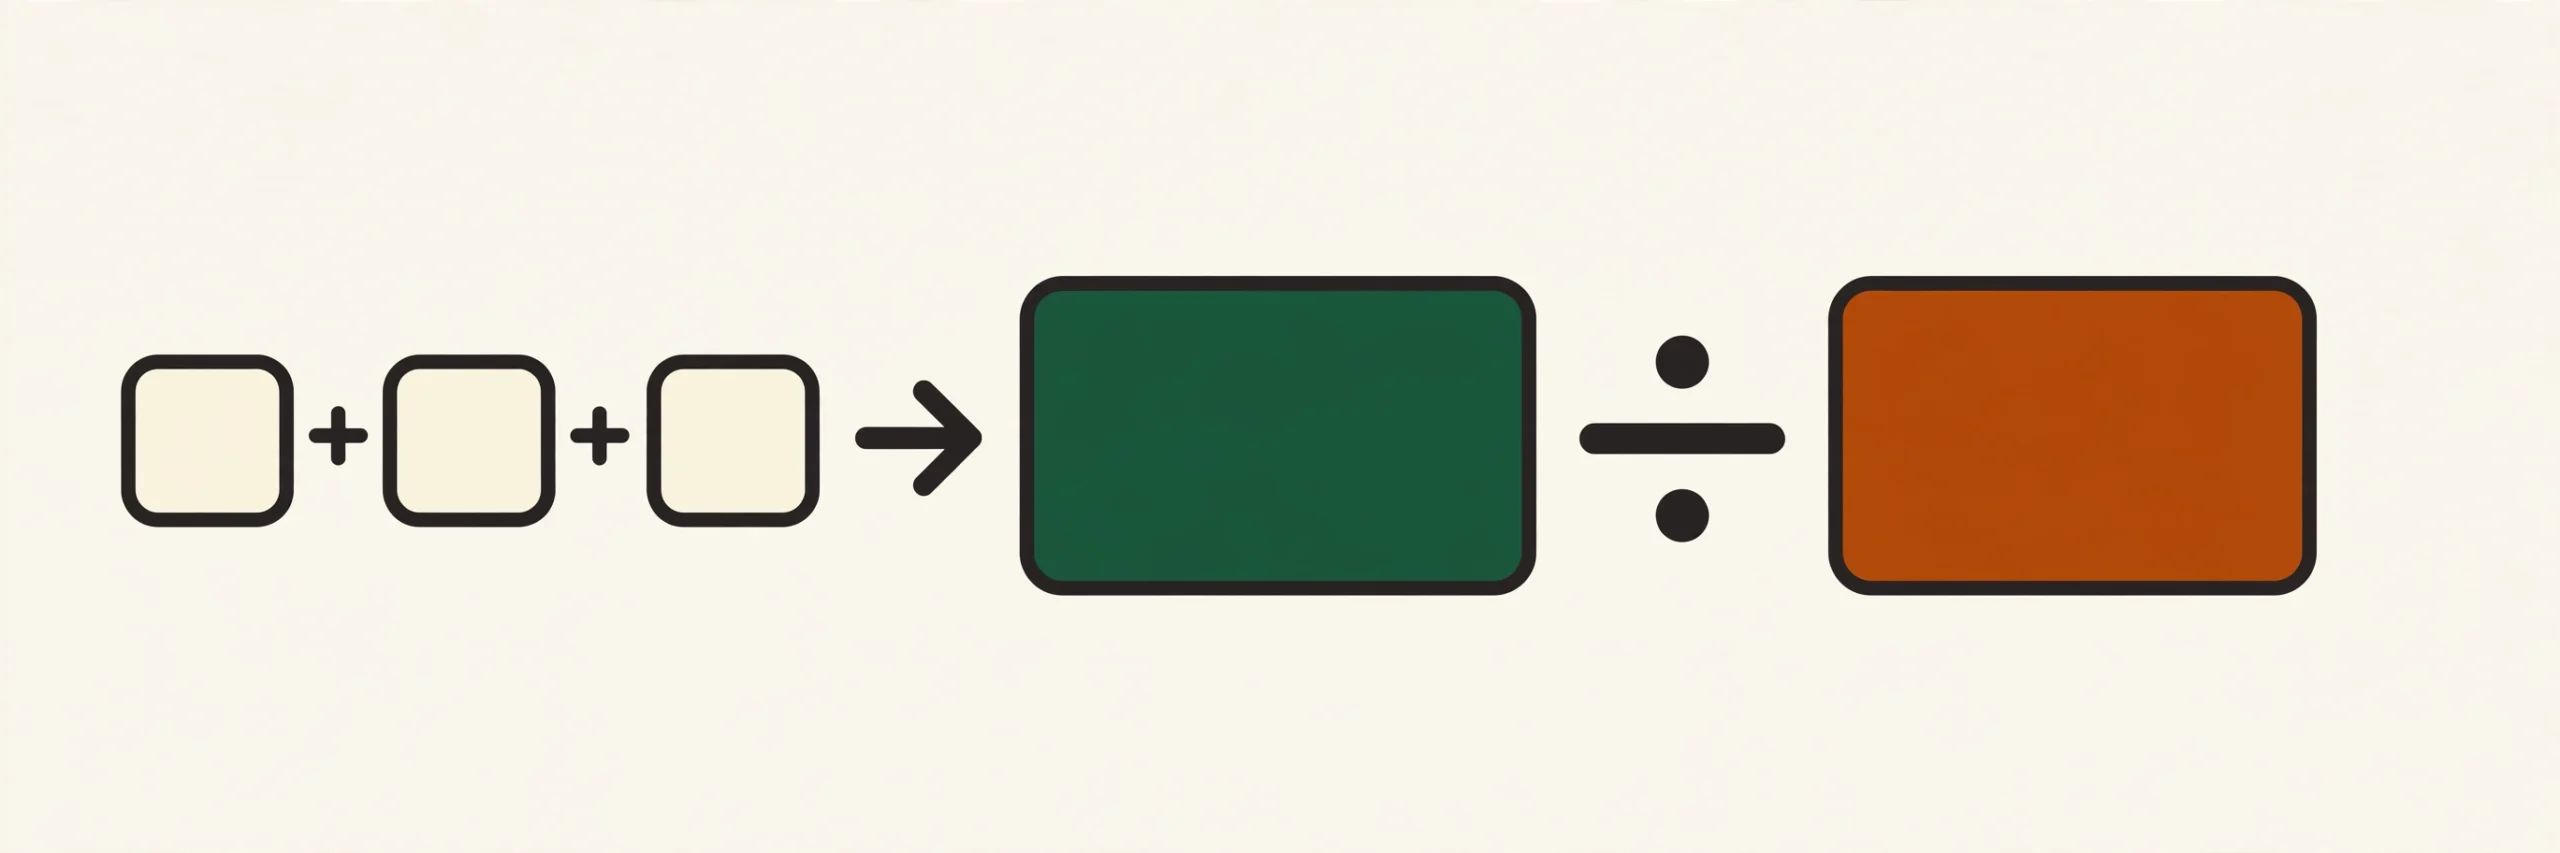
El factor de integración es un número, siempre mayor a 1, que se multiplica por el salario diario para estimar la parte fija integrada del salario. El SBC puede requerir otros conceptos y límites. Resume en una sola cifra el efecto anualizado de las prestaciones fijas del trabajador, principalmente el aguinaldo y la prima vacacional.
Algo que pocos explican: el factor de integración no aparece como una cifra fija en la Ley del Seguro Social. La ley ordena qué conceptos integran el salario base de cotización (artículo 27 de la LSS); el factor es el mecanismo práctico que usan los patrones para cumplir esa obligación día con día.
La fórmula es directa:
Factor de integración = (365 + días de aguinaldo + días de vacaciones × % prima vacacional) / 365
Con las prestaciones mínimas de ley —15 días de aguinaldo, 12 días de vacaciones y 25% de prima vacacional— el cálculo queda así: (365 + 15 + 12 × 0.25) / 365 = 383 / 365 = 1.0493. Este es el factor de referencia del primer año con esas prestaciones.
¿Por qué el IMSS usa el factor de integración? La respuesta legal
El IMSS cobra cuotas sobre el salario base de cotización diario. Pero buena parte de lo que un trabajador realmente percibe no se paga por día: el aguinaldo llega en diciembre y la prima vacacional cuando toma sus vacaciones. Si el IMSS solo mirara el salario diario, estaría cobrando sobre un ingreso menor al real.
Por eso el artículo 27 de la Ley del Seguro Social ordena que el salario base de cotización se integre con los pagos hechos en efectivo por cuota diaria, gratificaciones, percepciones, alimentación, habitación, primas, comisiones, prestaciones en especie y cualquier otra cantidad que se entregue al trabajador por su trabajo. El factor de integración es la herramienta que convierte esa orden legal en un número diario operable: toma las prestaciones anuales y las distribuye, día por día, sobre todo el año.
Qué conceptos integran el salario base de cotización
En la práctica, integran el SBC: el salario diario, el aguinaldo, la prima vacacional, las gratificaciones y comisiones que se pagan de forma regular, y las prestaciones en especie. La misma ley excluye expresamente algunos conceptos, como las aportaciones al INFONAVIT y ciertos montos de despensa o premios dentro de los límites que la propia ley fija. La regla de fondo es simple: si es una retribución por el trabajo y no está excluida por la ley, integra.
El tope: 25 veces la UMA
El salario base de cotización tiene un techo: 25 veces la UMA diaria. Con la UMA 2026 en $117.31, el tope es de $2,932.75 diarios. Por alto que sea el sueldo real de un trabajador, ninguna cuota se calcula sobre un monto mayor. Ignorar este tope es uno de los errores que más dinero cuesta, porque puede alterar la estimación de cuotas.
Cómo cambiaron los factores con la reforma de Vacaciones Dignas (2023)
El decreto publicado en el Diario Oficial de la Federación el 27 de diciembre de 2022 reformó los artículos 76 y 78 de la Ley Federal del Trabajo. A partir del 1 de enero de 2023, el mínimo de vacaciones pasó de 6 a 12 días desde el primer año de servicios. Ese cambio movió automáticamente todos los factores de integración del país.
La comparación es clara:
- Antes de la reforma (6 días de vacaciones): (365 + 15 + 6 × 0.25) / 365 = 381.5 / 365 = 1.0452.
- Desde 2023 (12 días de vacaciones): (365 + 15 + 12 × 0.25) / 365 = 383 / 365 = 1.0493.
La consecuencia: aunque el salario diario no se moviera un peso, el salario base de cotización subió, y con él las cuotas obrero-patronales. Todavía hay sistemas de nómina congelados en el 1.0452, y cada mes acumulan diferencias frente al IMSS.
Tabla de factores de integración IMSS por antigüedad (2026)
Con aguinaldo de 15 días y prima vacacional de 25% (mínimos de ley), el factor queda así según los días de vacaciones del artículo 76 de la LFT:
| Años de antigüedad | Días de vacaciones (Art. 76 LFT) | Factor de integración |
| 1 | 12 | 1.0493 |
| 2 | 14 | 1.0507 |
| 3 | 16 | 1.0521 |
| 4 | 18 | 1.0534 |
| 5 | 20 | 1.0548 |
| 6 a 10 | 22 | 1.0562 |
| 11 a 15 | 24 | 1.0575 |
| 16 a 20 | 26 | 1.0589 |
| 21 a 25 | 28 | 1.0603 |
| 26 a 30 | 30 | 1.0616 |
| 31 a 35 | 32 | 1.0630 |
Si la empresa otorga prestaciones superiores a las de ley —más días de aguinaldo, prima vacacional mayor al 25%—, el factor de ese trabajador será mayor que el de la tabla. La tabla muestra los mínimos; el factor real depende de las prestaciones de cada persona.
Ejemplos por antigüedad: del factor al salario base de cotización
Tomemos un salario diario de $500 y veamos cómo el mismo sueldo produce un SBC distinto según la antigüedad:
- Factor 1.0493. 1 año de antigüedad: (365 + 15 + 12 × 0.25) / 365 = 383 / 365 = 1.0493. SBC = $500 × 1.0493 = $524.65 diarios.
- Factor 1.0548. 5 años de antigüedad: (365 + 15 + 20 × 0.25) / 365 = 385 / 365 = 1.0548. SBC = $500 × 1.0548 = $527.40 diarios.
- Factor 1.0562. 10 años de antigüedad: (365 + 15 + 22 × 0.25) / 365 = 385.5 / 365 = 1.0562. SBC = $500 × 1.0562 = $528.10 diarios.
- Factor 1.0589. 20 años de antigüedad: (365 + 15 + 26 × 0.25) / 365 = 386.5 / 365 = 1.0589. SBC = $500 × 1.0589 = $529.45 diarios.
El mismo salario, cuatro bases de cotización distintas. Por eso el factor no se calcula una vez y se olvida: el factor cambia cuando aumentan los días de vacaciones o las demás prestaciones; no necesariamente en todos los aniversarios. Dejar al trabajador con su factor de ingreso para siempre es declarar mal desde el segundo año.
Obligaciones del patrón ante el IMSS
La responsabilidad de determinar y reportar el factor de integración es del patrón, normalmente a través de su área de recursos humanos o nómina. En concreto, debe:
- Alta correcta. Registrar el salario base de cotización correcto desde el alta del trabajador.
- Avisos a tiempo. Presentar el aviso de modificación de salario dentro de los 5 días hábiles siguientes al cambio, cuando se trata de salario fijo (artículos 30 y 34 de la LSS; artículo 53 del RACERF). Para salario variable, la modificación se presenta bimestralmente.
- Actualización por aniversario. Revisar las prestaciones en cada aniversario y actualizar el factor cuando cambien los días de vacaciones u otra prestación integrable.Revisión anual. Revisar al inicio de cada año la tabla de antigüedad de toda la plantilla para anticipar qué factores cambian y cuándo.
Errores comunes que salen caros
Estos son los errores que más se repiten en las revisiones del IMSS:
- No actualizarlo cada año. El factor queda congelado en el valor de ingreso del trabajador y nunca se actualiza en sus aniversarios.
- Seguir con el factor pre-reforma. El sistema de nómina todavía usa el 1.0452 de antes de la reforma de 2023. Cada mes acumula diferencias.Omitir prestaciones superiores a las de ley. Bonos, vales, comisiones y gratificaciones pagados de forma regular que sí integran el SBC y se dejan fuera del cálculo.
- Ignorar el tope de cotización. Declarar sobre el salario real completo cuando supera el tope de 25 UMA, pagando cuotas de más.
- Confundirlo con el factor de actualización. El factor de actualización de cuotas por INPC es otro número con otro propósito: actualizar montos, no integrar el salario.
Cuando el IMSS detecta estas diferencias en una revisión, determina las cuotas omitidas a cargo del patrón, con actualización y recargos, además de las multas previstas en el artículo 304 de la LSS. Y el daño no es solo para la empresa: un SBC declarado por debajo del real también reduce las incapacidades del trabajador, su capacidad de crédito INFONAVIT y su ahorro para la AFORE.
Calcula tu factor con los datos de tu caso
¿Quieres el número exacto para tu antigüedad y tus prestaciones? calculadora de factor de integración y SDI: ingresa tu salario diario, tus días de aguinaldo y tu antigüedad, y obtén tu factor y tu salario diario integrado al instante.
Y si quieres ver cómo ese salario base de cotización se refleja en lo que realmente recibes cada periodo, revisa la Calculadora de Nómina.
Fuentes y límites del ejemplo
Ley del Seguro Social, artículos 27 a 30 y 34. Ley Federal del Trabajo, artículos 76, 80 y 87. La tabla integra aguinaldo y prima vacacional; no incorpora automáticamente salario variable ni todos los conceptos del SBC. Los ejemplos de SDI usan el factor redondeado a cuatro decimales; conservar todos los decimales puede cambiar centavos.
Amplía este tema
Para complementar esta explicación, consulta nuestra guía sobre diferencia entre salario diario y SDI.
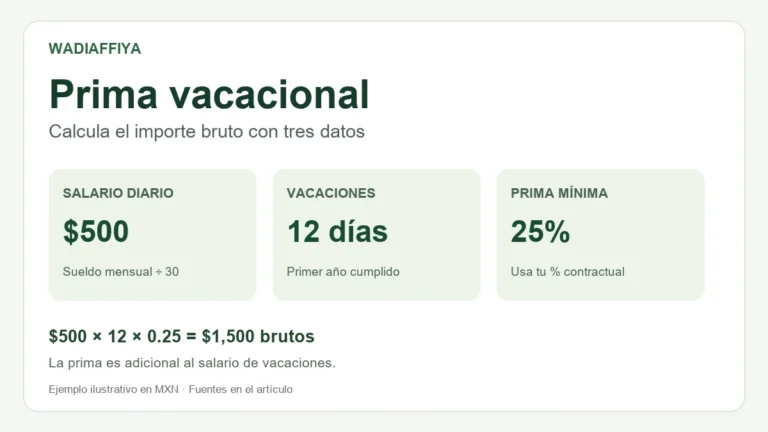
Si necesitas revisar el pago de esta prestación en tu recibo, consulta cómo calcular la prima vacacional con salario, días y porcentaje. Esa cuenta determina el importe bruto; el factor de integración distribuye las prestaciones para otra finalidad.
Equipo Editorial de Wadiaffiya
Contenido de investigación basado en fuentes oficiales. Consulta los métodos, supuestos y limitaciones de nuestras estimaciones.
Conoce nuestra metodología →