Salario Diario Integrado 2026: qué es y en qué se diferencia del salario diario
El salario diario integrado (SDI) es tu salario diario más la parte proporcional diaria de tus prestaciones de ley: el aguinaldo y la prima vacacional. Es la cifra que usa tu patrón como base para calcular las cuotas ante el IMSS, las aportaciones al INFONAVIT y, si llega el caso, tu indemnización por despido. No es lo mismo que el salario diario —lo que ganas por día según tu contrato— ni que el salario base de cotización (SBC), que se determina con las reglas de integración, exclusiones y límites de la Ley del Seguro Social.
Por Equipo Editorial de Wadiaffiya | Última actualización: septiembre de 2026
¿Qué es el salario diario integrado?
La ley lo define sin rodeos: el salario se integra con los pagos en efectivo por cuota diaria más las gratificaciones, percepciones, primas, comisiones, prestaciones en especie y cualquier otra cantidad que se entregue al trabajador por su trabajo (Art. 84, LFT). El SDI es esa suma expresada en un solo número diario.
En términos simples, el SDI responde a la pregunta: ¿cuánto representa en realidad cada día de trabajo, contando las prestaciones? Piensa en un trabajador que gana $500 diarios. Cada día le cuesta a la empresa esos $500, pero además la empresa le debe 15 días de aguinaldo al año y la prima vacacional sobre sus 12 días de vacaciones. Repartidos entre los 365 días del año, esos beneficios agregan $24.65 diarios. El SDI de ese trabajador es entonces $524.65. Y ese número —no los $500— es el que se usa para las cuotas del IMSS.
Los tres conceptos que todos confunden
Salario diario, salario diario integrado y salario base de cotización suenan parecido y en la práctica se usan en momentos distintos. Esta es la diferencia:
| Concepto | Qué es | Para qué sirve |
| Salario diario | Tu sueldo por día según tu contrato: sueldo mensual ÷ 30. Sin prestaciones. | Nómina y recibos de pago: es la base de lo que te depositan cada periodo. |
| Salario diario integrado (SDI) | Salario diario + parte proporcional diaria de prestaciones (aguinaldo, prima vacacional). | Referencia para indemnizaciones conforme a la LFT; cada prestación del finiquito requiere su propia base. |
| Salario base de cotización (SBC) | Base determinada conforme a la LSS, con sus conceptos integrables, exclusiones y tope de 25 UMA. | Cuotas obrero-patronales ante el IMSS. |
Salario diario
Es el más sencillo: si tu sueldo mensual es $15,000, tu salario diario es $500 ($15,000 ÷ 30). Es la cifra que aparece en tu contrato y en tu recibo de nómina antes de impuestos y deducciones. No incluye prestaciones de ningún tipo.
Salario diario integrado
Es el salario diario "completo": incluye la parte proporcional de cada día de aguinaldo y de prima vacacional que te corresponde. Con prestaciones mínimas de ley y un año de antigüedad, equivale a tu salario diario multiplicado por 1.0493. La ley lo usa como base para las indemnizaciones: cuando corresponden las indemnizaciones del artículo 50, se utiliza el salario integrado conforme a los artículos 84 y 89; los 20 días por año no proceden automáticamente en todo despido (Art. 50, en relación con el Art. 84, LFT).
Salario base de cotización (SBC)
Es el SDI ya "procesado" para el IMSS: el número que tu patrón reporta al Instituto y sobre el que se calculan las cuotas obrero-patronales. Tiene dos particularidades: un tope de 25 veces la UMA diaria (Art. 28, LSS) —$2,932.75 al día en 2026— y una lista de conceptos que no se integran (Art. 27, LSS), como los instrumentos de trabajo o las aportaciones al INFONAVIT. Para la mayoría de los trabajadores, que ganan menos del tope, el SBC y el SDI son el mismo número.
¿Para qué sirve cada uno en la práctica?
La confusión se acaba cuando ves dónde aparece cada cifra. En tu recibo de nómina quincenal aparece el salario diario convertido a tu periodo de pago, con sus deducciones de ISR y cuotas del IMSS. En los pagos que tu patrón hace al IMSS y al INFONAVIT se usa el SBC: la aportación patronal del 5% al INFONAVIT, por ejemplo, se calcula sobre tu SBC. Para indemnizaciones se revisa la integración prevista en la LFT. En un finiquito, los salarios pendientes, el aguinaldo y las vacaciones requieren revisar sus bases específicas; no se calculan todos multiplicando el SDI.
¿Quieres ver cuánto recibes en realidad cada quincena? calculadora de sueldo bruto a neto.
Un ejemplo concreto: con un SBC de $524.65 diarios, el SBC mensual aproximado es $15,949.36 ($524.65 × 30.4 días). La aportación patronal al INFONAVIT del 5% equivale entonces a unos $797.47 al mes. Todo sale del mismo número.
Para ti como trabajador hay una consecuencia directa: si tu patrón te registra ante el IMSS con un SBC menor al real, cotizas menos de lo que deberías, tu crédito INFONAVIT sale más bajo y tu futura pensión se reduce. Revisar que tu SBC sea correcto es revisar tu propio dinero.
Cómo se calcula el SDI paso a paso
El cálculo tiene tres pasos y una sola fórmula. Primero obtienes tu salario diario dividiendo tu sueldo mensual entre 30. Después calculas el factor de integración, que convierte tus prestaciones anuales en un valor diario: (365 + días de aguinaldo + días de vacaciones × % de prima vacacional) ÷ 365. Al final multiplicas: SDI = salario diario × factor de integración.
Con las prestaciones mínimas de ley en el primer año —15 días de aguinaldo, 12 de vacaciones y 25% de prima vacacional— el factor es (365 + 15 + 12 × 0.25) ÷ 365 = 383 ÷ 365 = 1.0493. Conforme aumenta tu antigüedad, aumentan tus vacaciones y el factor sube: va de 1.0493 en el primer año hasta 1.0630 para 31 a 35 años de servicio (Art. 76, LFT, reforma vigente desde el 01/01/2023).
Ejemplos: $500 y $1,200 al día
Ejemplo 1: salario diario de $500
Trabajador con un año de antigüedad, 15 días de aguinaldo, 12 de vacaciones y prima vacacional del 25%.
Factor de integración: (365 + 15 + 12 × 0.25) ÷ 365 = 383 ÷ 365 = 1.0493
SDI: $500 × 1.0493 = $524.65
Su SBC ante el IMSS también es $524.65, porque está por debajo del tope de 25 UMA ($2,932.75 diarios en 2026).
Ejemplo 2: salario diario de $1,200
Mismas prestaciones, mejor sueldo.
Factor de integración: 1.0493 (las prestaciones son las mismas, el factor no depende del sueldo)
SDI: $1,200 × 1.0493 = $1,259.16
La diferencia entre el salario diario y el SDI crece con el sueldo: aquí son $59.16 diarios que representan el aguinaldo y la prima vacacional repartidos en el año. Tampoco alcanza el tope, así que el SBC es igual al SDI.
¿Y si el sueldo es muy alto? El tope de 25 UMA
Con un salario diario de $3,000 y las mismas prestaciones, el SDI sería $3,147.90 ($3,000 × 1.0493). Como supera el tope de $2,932.75, el SBC que se reporta al IMSS se queda en $2,932.75. El tope limita las cuotas, no tu indemnización: esa se calcula sobre el SDI real conforme al Art. 84 de la LFT.
¿Quieres el número exacto con tus prestaciones? calculadora de factor de integración y SDI.
Exclusiones del SBC: no confundir con el salario integrado de la LFT
El artículo 27 de la Ley del Seguro Social contempla exclusiones del SBC sujetas a requisitos y límites, como herramientas de trabajo, ciertos fondos de ahorro, despensa, premios de asistencia y puntualidad, PTU y tiempo extra dentro de los límites legales. Revisa cada concepto: la exclusión para cotización no determina por sí sola la base de una indemnización laboral.
Para prestaciones en especie, salario variable o mixto, el resultado de salario diario × factor no resuelve toda la integración. Consulta el artículo 27 y los artículos 28 a 30 de la LSS.
Errores comunes de confusión
Estos son los errores que más se repiten. El primero: confundir el SDI con el salario neto. El neto es lo que te depositan después de ISR y cuotas; el SDI es la base que usa tu patrón para calcular lo que paga por ti. Son cifras distintas con propósitos distintos.
El segundo: usar tablas viejas con 6 días de vacaciones. Antes de la reforma de 2023 el mínimo era 6 días y el factor mínimo era 1.0452. Desde el 1 de enero de 2023 el mínimo es 12 días y el factor mínimo es 1.0493. Si una tabla te da 1.0452, está desactualizada.
El tercero: pensar que el SDI es lo que te van a depositar. No lo es: el SDI es una base de cálculo patronal, no un pago que recibes.
Y el cuarto: no actualizarlo con la antigüedad. Cuando cumples años de servicio y te tocan más días de vacaciones, tu factor cambia y tu patrón debe reportar el nuevo SBC al IMSS. Un SDI congelado en el valor del primer año es un error caro para ambas partes.
Fuentes: LFT, artículos 50, 84 y 89 y LSS, artículos 27 a 30. Los ejemplos usan el factor redondeado a cuatro decimales y suponen solo las prestaciones indicadas.
Amplía este tema
Para complementar esta explicación, consulta nuestra guía sobre cómo se integra el salario para el IMSS.
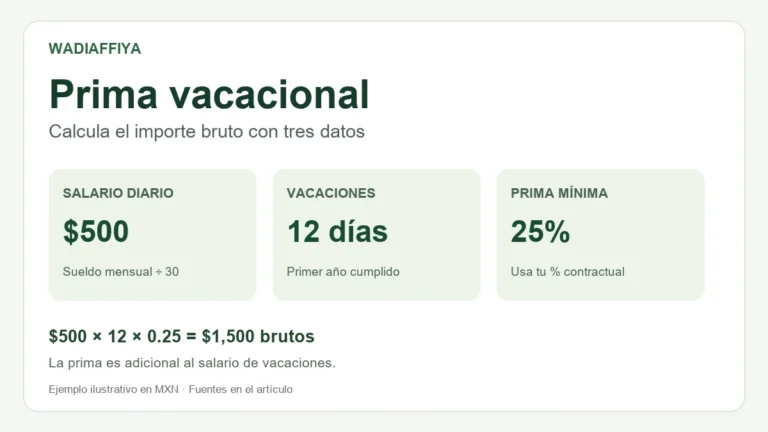
Para comprobar el pago de la prestación sin confundirlo con el SDI, revisa nuestra guía de cálculo de prima vacacional: incluye ejemplos con sueldo fijo, días de vacaciones y porcentaje, así como una hoja para revisar el importe bruto.
Equipo Editorial de Wadiaffiya
Contenido de investigación basado en fuentes oficiales. Consulta los métodos, supuestos y limitaciones de nuestras estimaciones.
Conoce nuestra metodología →